
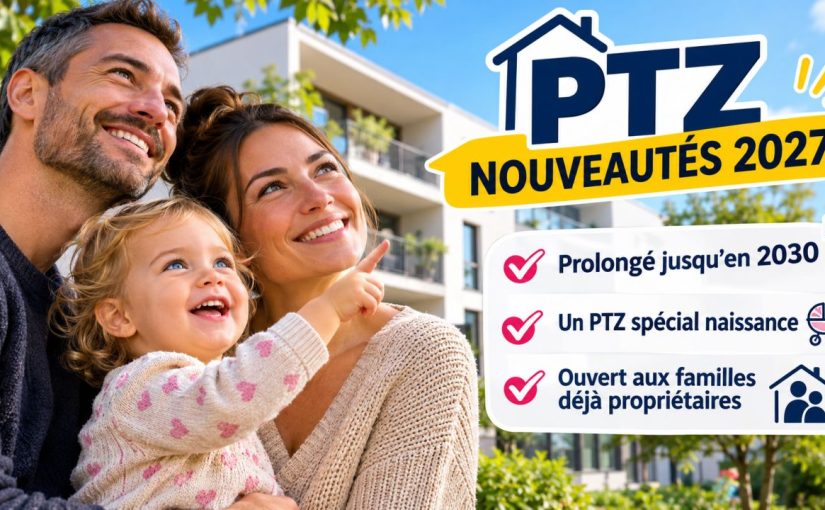
la création d’un PTZ spécifique à l’arrivée d’un enfant, destiné à accompagner les familles qui ont besoin d’un logement plus grand, ainsi que le prolongement et l’élargissement du PTZ classique à partir de 2027.
Cette évolution s’inscrit dans un contexte immobilier difficile, marqué par des prix élevés, des conditions de financement contraignantes et une baisse de la natalité en France. L’objectif des pouvoirs publics serait donc de faire du logement un véritable levier de politique familiale, tout en soutenant le marché de l’immobilier neuf.
1. Le PTZ classique : une prolongation envisagée jusqu’en 2030
Le premier changement concerne le maintien du Prêt à Taux Zéro, dont la disparition était initialement prévue au 31 décembre 2027.
Dans le cadre du projet de loi de finances pour 2027, plusieurs députés ont proposé de prolonger ce dispositif jusqu’au 31 décembre 2030. Deux amendements identiques ont été adoptés par l’Assemblée nationale le 30 octobre 2026, avec le soutien du gouvernement.
Cette prolongation aurait pour objectif de donner davantage de visibilité aux ménages souhaitant acheter leur résidence principale, mais également aux promoteurs immobiliers qui développent de nouveaux programmes.
Le PTZ représente aujourd’hui un outil essentiel pour les primo-accédants. Il permet de financer une partie de l’acquisition d’une résidence principale sans payer d’intérêts, sous réserve de respecter les conditions réglementaires de ressources, de localisation et d’éligibilité du logement.
Il intervient en complément d’un crédit immobilier classique et peut bénéficier d’un différé de remboursement. Ce mécanisme permet de réduire les mensualités pendant les premières années et d’améliorer la capacité d’emprunt des ménages.
Attention : au 9 novembre 2026, la prolongation jusqu’en 2030 a franchi une étape parlementaire, mais elle reste conditionnée à l’adoption définitive des dispositions budgétaires.
2. Le PTZ naissance : une nouvelle aide pour les familles qui s’agrandissent
La principale nouveauté évoquée dans les trois articles est la création d’un PTZ spécifique à l’arrivée d’un enfant, également appelé « PTZ parentalité » ou « PTZ naissance ».
L’idée repose sur un constat : de nombreux ménages renoncent à agrandir leur famille ou reportent leur projet d’enfant parce que leur logement ne correspond plus à leurs besoins et que l’achat d’un appartement plus grand représente un effort financier trop important.
Cette problématique est particulièrement présente dans les grandes agglomérations, où le prix du mètre carré limite les possibilités d’acquisition.
Le rapport parlementaire consacré à la natalité, présenté en février 2026 par Jérémie Patrier-Leitus, a notamment mis en évidence le lien entre les difficultés d’accès au logement et la baisse des naissances.
La proposition de loi déposée le 14 avril 2026 vise ainsi à faciliter l’accès à un logement adapté aux familles, en créant une aide financière spécifique.
Le dispositif pourrait concerner :
- Les ménages qui attendent un enfant, dès la grossesse.
- Les familles ayant déjà un enfant à charge.
- Les ménages souhaitant acquérir une résidence principale plus grande.
- Les familles qui sont déjà propriétaires de leur logement.
C’est précisément ce dernier point qui constitue une différence majeure avec le PTZ traditionnel.
En effet, le dispositif classique est principalement réservé aux primo-accédants. Le PTZ naissance permettrait, lui, de déroger à cette règle : un ménage déjà propriétaire pourrait bénéficier de cette aide pour acheter un logement mieux adapté à l’évolution de sa famille.
L’objectif est notamment de permettre à un couple vivant dans un T2 d’acquérir un T3 ou un T4 sans supporter seul le coût supplémentaire de cette opération.
3. Quel montant pourrait atteindre ce nouveau prêt ?
Les montants évoqués dans les articles diffèrent selon la version du projet étudiée.
La proposition de loi initiale d’avril 2026 évoquait un financement pouvant atteindre 100 000 €, destiné à financer l’achat d’un nouveau logement ou l’agrandissement du domicile existant.
Les évolutions présentées dans les articles de novembre 2026 s’appuient davantage sur les paramètres du PTZ classique et évoquent désormais un montant théorique pouvant atteindre 180 000 € dans certaines configurations.
Ce montant maximal ne serait toutefois pas accessible à toutes les familles. Il dépendrait notamment :
- De la zone géographique du logement.
- Du nombre de personnes composant le foyer.
- Des revenus du ménage.
- Du prix d’acquisition et des plafonds réglementaires applicables.
Le financement pourrait représenter jusqu’à 50 % du coût total de l’opération, avec une durée de remboursement comprise entre 15 et 25 ans et la possibilité de bénéficier d’un différé de remboursement.
Le PTZ naissance fonctionnerait donc comme un prêt complémentaire à un crédit immobilier classique, permettant de réduire le montant du financement bancaire rémunéré et, par conséquent, le coût global du crédit.
Il faut néanmoins retenir que les 100 000 € et 180 000 € correspondent à des hypothèses issues de versions différentes du projet et non à deux plafonds définitivement adoptés.
4. Des conditions d’éligibilité encore susceptibles d’évoluer
Plusieurs points restent à préciser concernant les conditions d’accès à ce nouveau dispositif.
La question du statut de l’acquéreur constitue l’une des évolutions les plus importantes : contrairement au PTZ classique, le PTZ parentalité pourrait être accordé à des ménages déjà propriétaires de leur résidence principale.
Concernant la situation familiale, les différentes versions du projet évoquent une ouverture du droit dès la déclaration de grossesse et jusqu’aux trois ou cinq ans de l’enfant, selon les dispositions retenues.
L’article de novembre 2026 mentionne notamment un amendement adopté le 30 octobre visant à étendre l’éligibilité aux familles ayant un enfant de moins de cinq ans, ainsi qu’aux familles adoptantes.
En revanche, les conditions de ressources font encore l’objet de différences entre les propositions étudiées. La proposition de loi initiale évoquait notamment un PTZ familial sans condition de revenus, tandis que le projet gouvernemental présenté en novembre prévoit le respect des plafonds de ressources du PTZ classique.
Il faudra donc attendre le texte définitif pour connaître les conditions réellement applicables.
5. Le PTZ et le Bail Réel Solidaire : une autre évolution intéressante
La réforme envisagée pour 2027 ne concerne pas uniquement les familles.
Une autre mesure pourrait faciliter l’accession à la propriété dans le cadre du Bail Réel Solidaire (BRS).
Pour rappel, le BRS permet d’acquérir un logement à un prix inférieur au marché en dissociant la propriété du logement de celle du terrain. Le foncier reste détenu par un Organisme de Foncier Solidaire (OFS), tandis que l’acquéreur devient propriétaire du logement et verse une redevance pour l’occupation du terrain.
Jusqu’à présent, le fonctionnement du PTZ pouvait constituer un frein lors de certaines reventes successives de logements en BRS.
Les amendements adoptés le 30 octobre 2026 proposent donc d’ouvrir le bénéfice du PTZ aux acquéreurs successifs de ces logements.
Cette mesure permettrait de faciliter les reventes, de renforcer l’attractivité du BRS et de rendre l’accession à la propriété plus accessible dans les secteurs où les prix immobiliers sont élevés.
6. Quelles conséquences pour le marché de l’immobilier neuf ?
Ces différentes mesures pourraient avoir des conséquences positives sur le marché immobilier, et particulièrement sur le secteur du logement neuf.
Le premier effet attendu serait l’élargissement de la clientèle potentielle. Jusqu’à présent, les ménages déjà propriétaires pouvaient difficilement mobiliser le PTZ pour changer de logement. Avec le PTZ parentalité, ils pourraient envisager une nouvelle acquisition pour répondre à l’évolution de leurs besoins familiaux.
Cela pourrait notamment concerner :
- Les couples propriétaires d’un T2 souhaitant passer à un T3.
- Les familles vivant dans un T3 et recherchant un T4.
- Les ménages souhaitant bénéficier d’une chambre supplémentaire ou d’un extérieur.
- Les familles qui souhaitent anticiper l’arrivée d’un enfant en achetant un logement plus adapté.
Pour les promoteurs immobiliers, cette évolution pourrait représenter une opportunité commerciale importante. Elle permettrait de toucher une clientèle supplémentaire, au-delà des primo-accédants traditionnellement concernés par le PTZ.
Le dispositif pourrait également faciliter la commercialisation des appartements neufs de typologies T3 et T4, particulièrement recherchés par les familles.
Enfin, la prolongation du PTZ jusqu’en 2030 apporterait une meilleure visibilité aux acquéreurs et aux professionnels de l’immobilier, en sécurisant davantage les projets d’achat à moyen terme.
7. Ce qu’il faut retenir : une réforme prometteuse, mais pas encore définitive
Les trois articles mettent en évidence une évolution importante de la politique d’accession à la propriété en France.
Le PTZ pourrait progressivement dépasser son rôle traditionnel d’aide aux primo-accédants pour devenir un véritable outil d’accompagnement des parcours résidentiels et familiaux.
Trois mesures principales sont à surveiller pour 2027 :
| Mesure | Évolution envisagée |
|---|---|
| PTZ classique | Prolongation jusqu’au 31 décembre 2030 |
| PTZ naissance | Aide pouvant atteindre théoriquement 180 000 €, accessible aux familles déjà propriétaires sous conditions |
| PTZ et BRS | Ouverture aux acquéreurs successifs de logements en BRS |
Point de vigilance : au 9 novembre 2026, le PTZ naissance n’est pas encore un dispositif opérationnel. Les montants, les conditions de ressources, les critères d’âge des enfants et les modalités de remboursement restent susceptibles d’évoluer au cours de l’examen du budget 2027.
Conclusion et opportunité commerciale
Cette réforme pourrait constituer un véritable levier de relance pour l’immobilier neuf.
Jusqu’à présent, une partie importante des ménages propriétaires était exclue du PTZ et rencontrait des difficultés pour financer un changement de logement, même lorsque leur situation familiale le justifiait.
Avec la création d’un PTZ parentalité, l’État envisagerait de répondre à cette problématique en facilitant le passage à un logement plus grand, tout en soutenant indirectement la natalité.
Pour les professionnels de l’immobilier neuf, l’enjeu sera donc d’anticiper cette évolution et d’identifier les ménages susceptibles d’être concernés : jeunes couples, propriétaires de petites surfaces, familles en attente d’un enfant ou ménages souhaitant anticiper leur évolution familiale.
Le principal changement serait de pouvoir accompagner non seulement les primo-accédants dans leur premier achat, mais également les propriétaires dans leur deuxième acquisition, grâce à un financement à taux zéro.
C’est potentiellement une nouvelle clientèle à conquérir pour le marché du logement neuf.